病気やけがで働けなくなったとき、医療費や収入はどうなるのか。医療の現場で働いていても、自分自身の保障については意外と知らないことが多いものです。この記事では、臨床工学技士・看護師などの医療従事者が使える公的な保障の仕組みと、公的な保障だけでは足りなくなりやすい部分を整理しました。
この記事は、公的な制度の仕組みと、備えを考えるときの一般的な視点をまとめたものです。特定の保険商品や保険会社を紹介・推奨するものではありません。制度の内容は改正されることがあり、実際に受けられる給付は加入している健康保険や勤務先によって異なります。具体的な金額や手続きは、加入している健康保険(保険者)、年金事務所、勤務先の担当部署で確認してください。
まず知っておきたい公的な保障
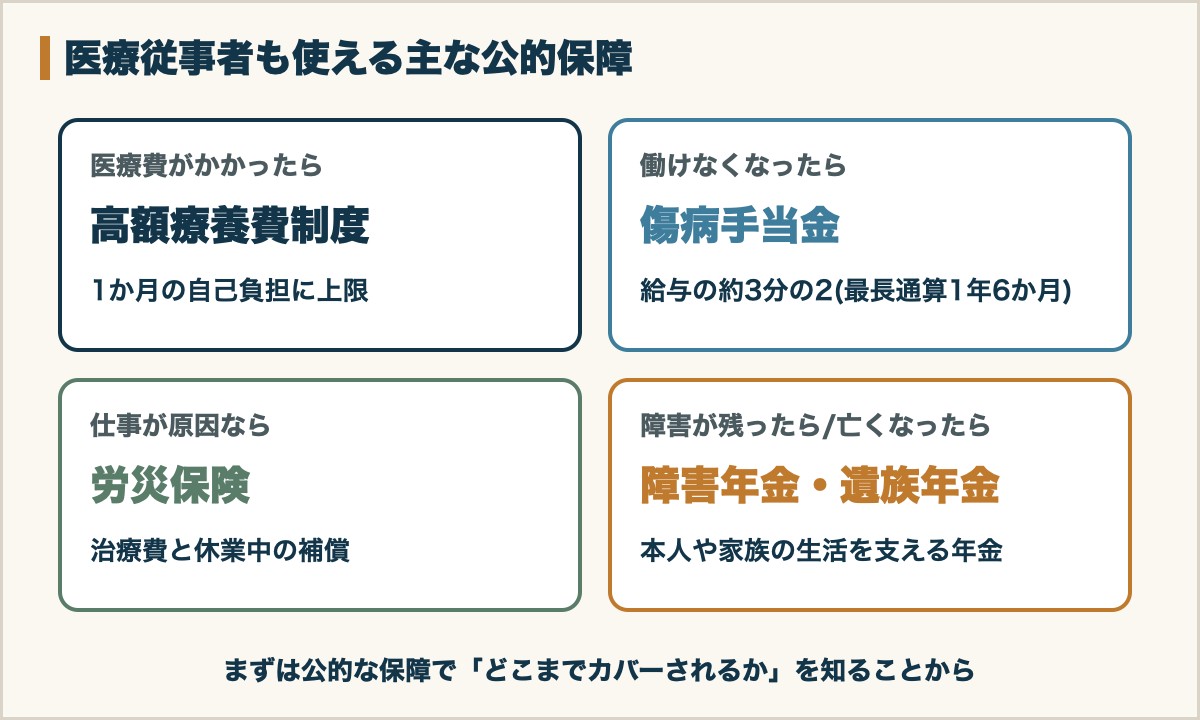
会社員や公務員として病院・クリニックに勤めている医療従事者は、健康保険や厚生年金、労災保険などの公的な保障を受けられます。民間の保険を考える前に、まずは「公的な保障でどこまでカバーされるか」を知っておくことが大切です。
1. 医療費の負担を抑える:高額療養費制度
病院の窓口で支払う医療費が高額になったとき、1か月の自己負担額が、年齢と所得に応じた上限額を超えた分を払い戻してもらえる制度です。事前に「限度額適用認定証」を用意するか、マイナ保険証を使うと、窓口での支払いを上限額までに抑えられます。
高額療養費制度は2026年8月から見直され、月の上限額の引き上げと、1年間の自己負担額に上限を設ける「年間上限」の仕組みが加わりました。所得区分ごとの具体的な上限額は、加入している健康保険のサイトや厚生労働省のページで確認してください。
入院中の食事代の一部、差額ベッド代(個室などの費用)、先進医療の技術料などは、高額療養費制度の対象になりません。入院が長引くと、こうした対象外の費用が負担になりやすい点は知っておきましょう。
勤務先の健康保険組合や共済組合によっては、自己負担がさらに少なくなる「付加給付」の制度がある場合もあります。自分の健康保険にこの制度があるかは、一度確認しておくと安心です。
2. 休んだときの収入を支える:傷病手当金
業務外の病気やけがで働けなくなったとき、勤務先の健康保険から支給される手当です。
| 項目 | 内容 |
|---|---|
| 支給が始まる日 | 連続して3日休んだあと(待期期間)、4日目から |
| 金額の目安 | おおむね給与(標準報酬月額をもとに計算)の3分の2 |
| 支給される期間 | 支給開始から通算して1年6か月まで |
| 主な対象 | 協会けんぽ・健康保険組合・共済組合などに加入している人 |
注意したいのは、国民健康保険には、原則として傷病手当金がないことです。クリニックの規模や働き方によっては国民健康保険に加入している場合もあるので、自分がどの健康保険に入っているかを確認しておきましょう。
3. 仕事が原因のけが・病気:労災保険
仕事中や通勤中のけが・病気は、健康保険ではなく労災保険の対象になります。治療費の自己負担はなく、仕事を休んだ日については、4日目から休業補償(給付基礎日額の6割に、特別支給金の2割を加えた額)が支給されます。
医療従事者にとって身近なのが、針刺し事故などによる感染です。業務中の針刺しや血液への曝露による感染症は、労災の対象になりうるものです。事故が起きたら、すぐに施設の決められた手順で報告し、検査の記録を残しておくことが、あとで補償を受けるためにも大切です。移乗介助などによる腰痛も、状況によっては労災の対象になることがあります。
4. 障害が残ったとき・亡くなったとき:障害年金・遺族年金
病気やけがで一定の障害が残った場合は障害年金、加入者が亡くなった場合は遺族に遺族年金が支給されることがあります。会社員や公務員として厚生年金に加入していれば、国民年金の部分に加えて厚生年金の部分も対象になります。受けられるかどうかや金額は、障害の程度、家族の状況、保険料を納めた期間などによって決まるので、詳しくは年金事務所で確認できます。
公的な保障だけでは足りなくなりやすい部分
長く休んだときの収入
傷病手当金は給与の約3分の2で、期間は通算1年6か月までです。手当や賞与が減ることも考えると、休んでいる間の手取りは普段より大きく減ります。長期の療養になったときに、生活費を何か月分まかなえるかが、備えを考える出発点になります。
高額療養費の対象外の費用
差額ベッド代、入院中の食事代の一部、先進医療の費用、通院の交通費などは自己負担です。入院や療養が長引くほど、こうした費用が積み重なります。
非常勤・掛け持ちの働き方
非常勤やアルバイトを掛け持ちしている場合、勤務先の健康保険に加入していないと、傷病手当金が受けられないことがあります。働き方を変えるときは、保障がどう変わるかも確認しておきましょう。
家族の生活費
家族を支えている人は、自分に万一のことがあったとき、遺族年金だけで家族の生活費や教育費をまかなえるかを考えておく必要があります。
備えを考えるときの一般的な選択肢
公的な保障で足りない部分への備え方は、大きく分けて次のようなものがあります。どれが合うかは、貯蓄の額、家族構成、働き方によって人それぞれです。
| 備え方 | どんな備えか |
|---|---|
| 貯蓄(生活防衛資金) | 生活費の数か月分を、すぐに使えるお金として確保しておく。どの備えにも共通する土台になる |
| 勤務先の制度 | 病気休暇、健康保険組合の付加給付、団体で加入できる保険など。まず自分の職場に何があるかを確認する |
| 医療保険 | 入院や手術のときに給付を受けるタイプの民間保険 |
| 就業不能保険(所得補償保険) | 病気やけがで長く働けなくなったときに、収入の減少に備えるタイプの民間保険 |
| 生命保険 | 亡くなったときに、家族の生活費などに備えるタイプの民間保険 |
| 賠償責任への備え | 業務中の事故で賠償を求められたときの備え。職能団体が会員向けに用意している場合もある |
民間の保険を検討する場合は、公的な保障や勤務先の制度でカバーされる部分と重ならないか、保険料が家計の負担になりすぎないかを確認することが大切です。保険の内容や選び方について具体的な相談をしたいときは、保険会社や、保険募集の登録を受けた専門家に相談してください。
自分の保障を確認するチェックリスト
- 健康保険の種類:協会けんぽ・健康保険組合・共済組合・国民健康保険のどれに加入しているか
- 付加給付の有無:健康保険組合や共済組合に、医療費の自己負担を減らす独自の制度があるか
- 病気休暇の制度:勤務先に有給の病気休暇があるか、何日取れるか
- 休んだときの手取り:傷病手当金を受けた場合、毎月いくら入ってくるかの目安
- 貯蓄:生活費の何か月分を、すぐに使えるお金として持っているか
- 針刺し事故の手順:職場の報告の流れと、労災の手続きの窓口
- 今入っている保険:公的な保障や勤務先の制度と、内容が重なっていないか
現場から見た実感
医療の現場では、患者さんに高額療養費制度の説明をする場面があっても、自分自身の保障については意外と把握していない人が多いと感じます。立ち仕事による腰痛や、針刺し事故のリスクもある仕事です。まずは自分の健康保険の種類と、職場の病気休暇の制度を確認するところから始めてみてください。
医療従事者の年収や手当については臨床工学技士の年収のリアル、働き方については透析室の臨床工学技士の仕事とは?でも紹介しています。
税金の面で知っておきたい制度として、医療従事者のふるさと納税入門もまとめています。
まとめ
病院やクリニックに勤める医療従事者は、高額療養費制度、傷病手当金、労災保険、障害年金・遺族年金といった公的な保障を受けられます。一方で、長く休んだときの収入の減少、高額療養費の対象外の費用、非常勤の働き方、家族の生活費などは、公的な保障だけでは足りなくなりやすい部分です。まずは自分の健康保険の種類と勤務先の制度を確認し、足りない部分にどう備えるかを、家計の状況に合わせて考えてみてください。
よくある質問
パートや非常勤でも傷病手当金はもらえますか?
勤務先の健康保険(協会けんぽや健康保険組合など)に加入していれば、パートや非常勤でも対象になります。国民健康保険の場合は、原則として傷病手当金はありません。
針刺し事故は労災の対象になりますか?
業務中の針刺しや血液への曝露による感染症は、労災の対象になりうるものです。すぐに職場の手順で報告し、検査結果などの記録を残しておきましょう。手続きは勤務先の担当部署や労働基準監督署で確認できます。
医療従事者は民間の保険に入った方がいいですか?
必要かどうかは、貯蓄の額、家族構成、勤務先の制度によって人それぞれです。まずは公的な保障と勤務先の制度でどこまでカバーされるかを確認し、そのうえで足りない部分があるかを考えるのがおすすめです。
コメント